


W czasach, gdy globalny krajobraz gospodarczy jest przekształcany, region Azji i Pacyfiku, zwłaszcza Azja Południowo-Wschodnia, stopniowo staje się nowym zainteresowaniem światowego przemysłu produkcyjnego. Wraz ze zmianą w kierunku handlu międzynarodowego Azja Południowo -Wschodnia, z jej unikalnym położeniem geograficznym, obfitymi zasobami pracy i coraz bardziej zoptymalizowanym środowiskiem biznesowym, przyciągnęły wiele chińskich firm laserowych, aby wypłynąć i rozpocząć nową podróż.
1. BOOM LAKUJĄCEGO AZISANIU Azji Południowo -Wschodniej chińskich firm laserowych
Wiele chińskich firm laserowych rzuciło się na rynek Azji Południowo -Wschodniej, z których każda wykazywała swoje mocne strony i aktywnie ustanawiając sieci produkcyjne i serwisowe.
Raycus Laser założył autoryzowane centrum usług w Indiach w czerwcu 2023 r., Wyposażone w kompletne zapasy części zamiennych i specjalistów w celu zapewnienia solidnych gwarancji posprzedażnej dla lokalnych klientów.
Na początku 2021 r. JPT zakończył przejęcie Singapuru Hylax, zaawansowanego dostawcy systemu laserowego półprzewodnika, poprzez całkowicie należącą do zagranicznej spółki zależnej JPT Electronics Private Limited, posiadając 100% kapitału własnego.
Układ tych firm nie jest przypadkowy. Ciągle zoptymalizowane środowisko handlowe i wsparcie polityczne w Azji Południowo -Wschodniej zapewnia im żyzną glebę. Lokalny rząd zmniejszył bariery handlowe i promował rozwój gospodarki cyfrowej, przyciągając dużą ilość kapitału zagranicznego i przedsiębiorstw. Chińskie firmy laserowe wykorzystały ten trend i połączyły własne korzyści technologiczne z popytem lokalnym na rynku, mając na celu zwiększenie szerszej powierzchni rynkowej i zwiększenie globalnej konkurencyjności.
2. Rozwój rozwój przemysłu laserowego w Azji Południowo -Wschodniej
(I) różnorodne i silne czynniki napędowe
Postęp technologiczny jest kluczową siłą napędową wzrostu przemysłu laserowego w Azji Południowo -Wschodniej. Dzięki akceptacji i inwestycji regionu w najnowocześniejsze technologie, technologia laserowa ciągła przełom w zakresie wydajności, miniaturyzacji i wydajności, co czyni go coraz bardziej niezbędnym w stosowaniu różnych branż, stymulując popyt na wyższą część sprzętu laserowego. Przyczynił się również szybki rozwój technologii komunikacji. Podstawowa pozycja laserów półprzewodnikowych w szybkiej transmisji danych i komunikacji światłowodowej skłoniła branżę telekomunikacyjną Azji Południowo-Wschodniej do dalszego zwiększania jego popytu.
Popularyzacja zastosowań przemysłowych stała się ważnym silnikiem wzrostu przemysłowego. W branży produkcyjnej technologie, takie jak cięcie laserowe, spawanie i znakowanie, są szeroko stosowane w branży motoryzacyjnej, elektronicznej, lotniczej i innych z ich wysokiej precyzji i wszechstronności, znacznie poprawiając wydajność produkcji i jakość produktu. Rozbudowa branży opieki zdrowotnej wprowadziła również witalność w branży laserowej. Zalety półprzewodników laserowych w precyzyjnym dostarczaniu energii w procedurach obrazowania medycznego, diagnozy i leczenia promowały ich powszechne zastosowanie w dziedzinie medycyny. Ponadto wzrost autonomicznej technologii jazdy w branży motoryzacyjnej spowodował popyt na lasery półprzewodników w technologii Lidar, co dodatkowo zwiększając granice rynku branży laserowej.
(Ii) stałą ekspansję wielkości rynku
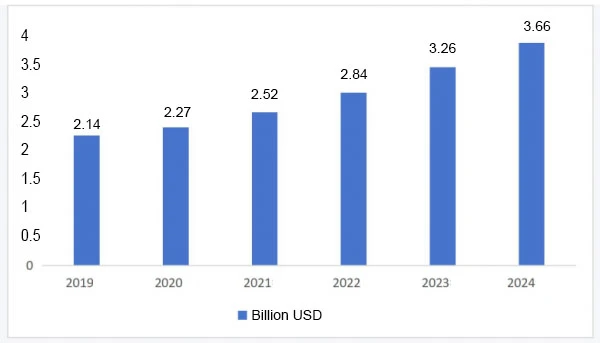
Szybki wzrost gospodarczy w Azji Południowo-Wschodniej spowodował silny popyt na sprzęt wysokiej klasy, a wielkość rynku przemysłu laserowego wciąż się rozwija. W 2023 r. Wielkość rynku przemysłu laserowego w Azji Południowo-Wschodniej wyniesie około 3,26 mld USD, co stanowi wzrost o 14,8%rok do roku i oczekuje się, że osiągnie 3,66 mld USD w 2024 r., Osiągając wzrost o 12,3%.
Jako ważny rynek wielkość rynku w branży laserowej indyjskiej osiągnie 1,36 miliarda USD w 2023 r., Co roku o 14,4%rok do roku. Oczekuje się, że wzrośnie do 1,55 miliarda USD w 2024 r. I oczekuje się, że do 2029 r. Osiągnie 3,57 mld USD, przy złożonej rocznej stopie wzrostu 18,20%.
Wielkość rynku w Wietnamie w 2023 r. Wyniesie około 357 mln USD, co stanowi wzrost o 10,9%rok do roku, i oczekuje się, że osiągnie 391 mln USD w 2024 r.
Wielkość rynku Indonezji w 2023 r. Wynosi około 301 milionów USD, co stanowi wzrost o 8,8% rok do roku i oczekuje się, że osiągnie 352 mln USD w 2024 r.
Wielkość rynku Tajlandii w 2023 r. Wynosi około 336 milionów USD, co stanowi wzrost o 7% rok do roku i oczekuje się, że osiągnie 367 milionów USD w 2024 r.
Iii. Kluczowe rynki regionalne mają swoje własne cechy
(I) Indie: szybki wzrost w ramach zaciętej konkurencji
Indyjski rynek laserowy wykazuje szybki trend rozwoju napędzany silnym pędem branż, takich jak samochody, przemysł ciężki i elektronika. Jednak struktura rynku jest stosunkowo rozdrobniona, a próg wejścia dla nowych graczy jest stosunkowo niski, co powoduje zaciętą konkurencję rynkową. Wiele firm konkuruje o udział w rynku poprzez konkurencyjne strategie, takie jak innowacje sprzętu i technologii, wprowadzanie produktów i współpraca. Główni gracze to znane firmy, takie jak Amada Co. Ltd, Cheherent Inc., Alpha Laser, Trumpf Group i Laserline GmbH.
(Ii) Wietnam: Ulepszenia produkcyjne powodują zapotrzebowanie laserowe
Wojna handlowa Sino-USA skłoniła niektóre firmy do przeniesienia łańcuchów dostaw do Wietnamu, co czyni ją wschodzącym centrum produkcyjnym. Na tle rosnących wymagań branży produkcyjnej w zakresie precyzji i wydajności maszyny do cięcia laserowego są szeroko stosowane w urządzeniach motoryzacyjnych, elektronicznych i innych dziedzinach z ich zalet 2024.
(Iii) Indonezja: zależność importowa i innowacje technologiczne współistnieć
Indonezyjski rynek laserowy ma wyraźne cechy, a technologia laserowa jest szeroko stosowana, obejmująca opiekę zdrowotną, produkcję i inne dziedziny. Główni gracze, tacy jak Coherent Inc. i IPG Photonics Corporation, aktywnie inwestują w badania i rozwój w celu promowania innowacji laserowych i zaspokajania potrzeb różnych branż. Jednak obecny rynek zajmuje głównie produkty importowane, przy czym Stany Zjednoczone, Singapur, Chiny i Hiszpania jako główni dostawcy importu, co stanowi około 80% całkowitego importu.
(Iv) Tajlandia: Trend substytucyjny importu pod przewodnictwem branży produkcyjnej
Tajlandia ma dobrą podstawę produkcyjną i kompletny łańcuch przemysłowy. Prowadzony przez branże, takie jak obwody zintegrowane, półprzewodniki i samochody, popyt na sprzęt laserowy stale rośnie. Obecny rynek jest zdominowany przez produkty importowane, ale oczekuje się, że uruchomienie bazy produkcyjnej Tajlandii w Hongshan Laser złagnie tę sytuację i wprowadzi nowe zmiany na tajlandzki rynek laserowy.
Chińskie przedsiębiorstwa laserowe stoją przed możliwościami i wyzwaniami na rynku Azji Południowo -Wschodniej. Z jednej strony szybki rozwój przemysłu laserowego w Azji Południowo -Wschodniej zapewnia przedsiębiorstwom szeroką przestrzeń rynkową i potencjał wzrostu; Z drugiej strony krajobraz konkurencyjny i różne cechy rynków w kluczowych regionach wymagają również od przedsiębiorstw, aby głębokie zrozumienie lokalnego popytu na rynku, stale poprawiają możliwości innowacji technologicznych i jakość produktu oraz optymalizować poziomy usług, aby poradzić sobie z zaciekłym rynkiem na rynku Konkurencja i złożone środowiska rynkowe. W fali globalnej integracji gospodarczej chińskie przedsiębiorstwa laserowe właśnie rozpoczęły swoją podróż w Azji Południowo -Wschodniej i oczekuje się, że w przyszłości napiszą bardziej chwalebny rozdział w tej ziemi.


